炒股就看金麒麟分析師研報,泰斗,專科,實時,全面,助您挖掘后勁主題契機!
華泰睿想
摘抄
一、復盤2025:有驚無險,峰回路轉
如果說2025年對中國宏不雅和鈔票價錢而言,是峰回路轉的一年,那么,咱們期待2026年宏不雅基本面呈現柳暗花明、更為明媚的氣候。
咱們對2025年的一些積極預測獲得考據(參見《“再均衡”中滋長新機遇》,2025/6/3)。中國出口的韌性在好意思國對華關稅“過山車”的覆按下成為阛阓的強共鳴,中國坐褥力全面進步帶來的“增量”驅動成為比地產周期下行更受崇拜的宏不雅敘事。同期,舊經濟去杠桿誠然仍伴有鬈曲,但沖擊在邊緣減小。另一方面,跟著去杠桿的邊緣影響平緩,國內財政計謀轉向暖和寬松,對流動性的提振成果更為顯貴。由此,中國鈔票重估在波動中拉開了帷幕,東說念主民幣走出增值趨勢。
然則,也有部分宏不雅走勢與此前預期的節拍不符。中好意思經貿關系的“戲劇性”遠超預期,對阛阓主體預期的影響也可能在出口之外的范圍有所瓦解;國內一手+二手房成交量誠然依期企穩,但地產價錢、尤其是一線房價下落的幅度仍超出預期;此外,特朗普政府只怕選拔了“先破后立”的計謀旅途——多重身分共同影響下,2025表里需動能挪動仍不彰著,外需對增長的孝敬仍保管高位、以至邊緣上升。
二、預測2026:柳暗花明,東說念主民幣鈔票和中國好公司重估邏輯強化
預測2026年,多個宏不雅層面的不細目身分變得更為積極、昭彰。
國內,暖和蔓延的財政計謀為去杠桿周期“收尾”添磚加瓦,新經濟孝敬進一步上升。雖仍有“長尾”,但地產去杠桿對信用周期和企業現款流的沖擊在邊緣緩解、以至解除;同期,預計財政計謀的本色實踐仍將積極有為,政府開銷增長仍將匹配、以至快于口頭GDP,聯結地產下行的新增連累消減,計謀寬松提振總需乞降實體經濟現款流的成果彰著改善。更令東說念主崇拜的是,額外部門和高新技藝產業的成本開支均有望加速,行業層面亮點紛呈。
國外,好意思國計謀“無序性”邊緣下降,全球財政、貨幣計謀同步寬松,中好意思經貿關系波動性有望回落,企業投資風險溢價及貿易交游成本齊有望下降。
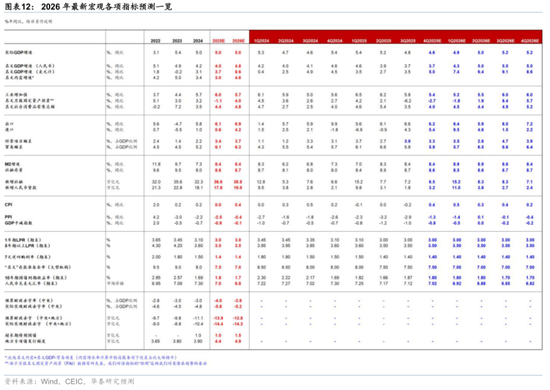
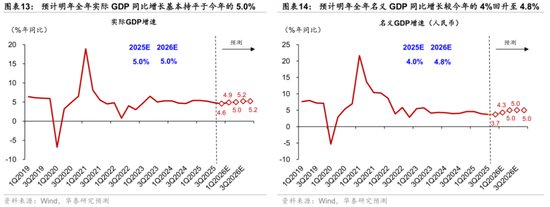
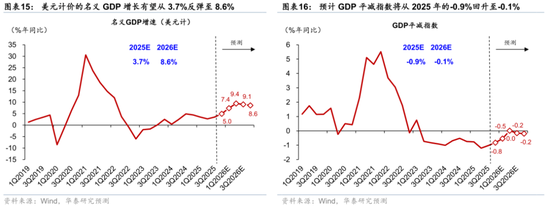
預計2026年本色增長可能保管在5%傍邊,但口頭GDP增長有望從2025年的4%回升至4.8%,好意思元計價的口頭GDP增長有望從3.7%反彈至8.6%。對鈔票價錢而言,更要害的變量是口頭增長偏激背后的含義:
1. 咱們預測總體物價同比降幅收窄,PPI回升更為顯貴;
2. 咱們預計東說念主民幣增值將加速,2026年底好意思元兌東說念主民幣匯率預測為6.82。
對2026年地產周期走勢的判斷是本套預測的要害,亦然主要的上行及下行風險來源。此外,外部環境仍存在不細目性。基給假定下,2026下半年一手房成交量同比增長回升至0%近鄰,東說念主口流入城市的房價也鄙人半年頭現企穩跡象,全年新開工和投資降幅彰著收窄,地盤成交金額同比大體捏平。在這一假定下:①投資、耗盡齊有一定的回升能源,額外部門投資和辦事/國補外地產鏈耗盡有望成為耗盡亮點。高技術研究的成本參加有望加速,包括AI,高端制造,高端醫療等范圍;②出口增長可能仍然保捏高位,但凈出口對增長的孝敬有望回落;③企業現款流和投資答復率可能連接建設。
風險指示:中好意思經貿摩擦升級幅度超預期,地產周期下行慣性超預期。
目次
一、復盤2025年宏不雅走勢:有驚無險,蓄勢待發
二、2026年宏不雅預測的要害判斷及主要亮點
三、2026增長及旅途預測:口頭增長建設,區間波動合適季節性規章
四、內需:耗盡建設,投資回升,地產蓄勢
五、外需:出口連接領跑但凈出口孝敬收窄,制造業競爭力連接“進階”
六、通脹預測:物價保捏暖和增長,PPI降幅收窄
七、本套預測(基準)計謀假定及研究風險
八、再談行業亮點
正文
一、復盤2025年宏不雅走勢:有驚無險,蓄勢待發
如果說2025年對中國宏不雅和鈔票價錢而言,是峰回路轉的一年,那么,咱們期待2026年宏不雅基本面呈現柳暗花明、更為明媚的氣候。
對比2025前10個月的宏不雅走勢及咱們此前的預測,有一些趨勢收尾,也出現了一些始料未及的變化(參見《“再均衡”中滋長新機遇》,2025/6/3)。具體看,中國出口的韌性在好意思國對華關稅“過山車”的覆按下成為阛阓的強共鳴,中國坐褥力全面進步帶來的“增量”驅動成為比地產周期下行更有眩惑力的敘事。同期,誠然仍有反復,但地產成交降幅收窄,企業現款流磨底、建設——舊經濟去杠桿誠然仍有鬈曲,但沖擊在邊緣平緩。同期,國內財政計謀轉向暖和寬松,重復去杠桿的收縮效益減小,對流動性的提振成果較為彰著(參見《本年財政發力的特色、出路及影響》,2025/9/10)。由此,中國鈔票重估在波動中拉開了帷幕,東說念主民幣依期走出增值趨勢(參見《東說念主民幣增值逐步走出“孤苦行情”》,2025/10/29;《港股有哪些“例外”之處?》,2025/9/14;《東說念主民幣:蓄勢已久的增值》,2025/8/31)。
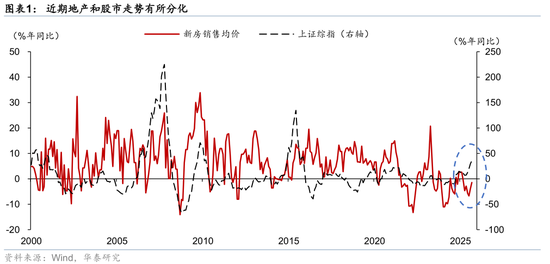
然則,2025也充滿了蹙悚和戲劇化的情節、以及一些與此前預期節拍不符的宏不雅事件。誠然最終結果基本合適咱們預期,但中好意思貿易摩擦幾經升級-左遷的“過山車”,其戲劇性遠超預期,對阛阓主體預期的影響也可能在出口之外的范圍有所瓦解(包括額外部門投資、融資、和一線城市地產需求等);國內地產一手+二手房成交量誠然企穩,但地產價錢、尤其是一線地產價錢下落的幅度仍然超出預期,核心性段地產和股權鈔票呈現劇烈分化的走勢(圖表1),令好多投資者始料未及;同期,好意思國宏不雅計謀本色選拔了“先破后立”的旅途,這也與此前預期有所偏離。此外,誠然咱們在關稅不細目前,對出口增長仍有信心,但2025年外需增長再加速超出此前預期,重復地產周期建設速率不足預期偏激他短期身分,表里需動能挪動不彰著,外需對增長的孝敬仍保管高位、以至邊緣上升。
然則,誠然旅途和節拍有所偏差,咱們合計宏不雅敘事的干線不變:即2025-26年中國口頭增長建設、鈔票價錢預期“均值回來”;全球財政+貨幣雙寬松環境下鈔票價錢上升,法幣公信力下降,國債鈔票設置價值下降(參見《國外的“風雨悠揚”在十一長假拉開帷幕》,2025/10/8);全球鈔票設置中好意思國不再“例外”等趨勢仍然存在。同期,產業周期對阛阓進展和宏不雅走勢的影響也快速顯性化:工業4.0迭代周期,AI研究投資熱熱鬧鬧,研究產業鏈快速崛起,在寬松的貨幣和財政計謀要求的加捏下,鈔票價錢急速重估。地緣政事層面,特朗普2.0仍然危中有機,但比較2025上半年,其關稅和對華計謀的可預測性可能有所上升。
二、2026年宏不雅預測的要害判斷及主要亮點
預測2026年,2025年宏不雅層面的好多不細目身分預計變得更為積極。
1. 國內:暖和蔓延的財政計謀為去杠桿周期“收尾”添磚加瓦,新經濟孝敬進一步上升
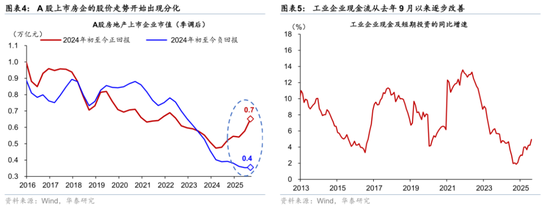
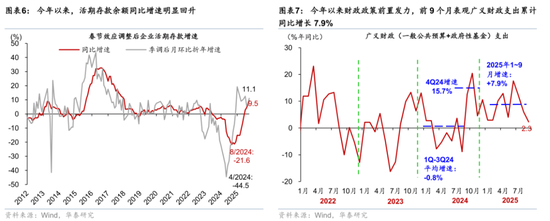
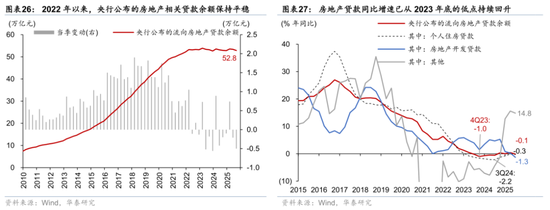
誠然仍有“長尾”,但地產去杠桿對信用周期和企業現款流的沖擊在邊緣緩解,去杠桿周期進入階段性“收尾”階段。本年前10個月,誠然新址銷售面積蓄計同比下降5.6%,但22城二手房成交量累計同比增長約10%,咱們預估2025年新址+二手房成交量同比降幅從舊年的7.5%彰著收窄至2%傍邊(圖表2)。同期,跟著開發商債務重組捏續股東,上市房企的股價走勢驅動出現分化,自滿部分開發商已如釋重擔、現款流壓力彰著緩解(圖表3和4)。此外,跟著本年地方政府償還存量債務及拖欠企業賬款的范圍上升,企業部門現款流情景彰著改善,捏有現款及活期入款余額同比增速彰著回升(圖表5和6)。
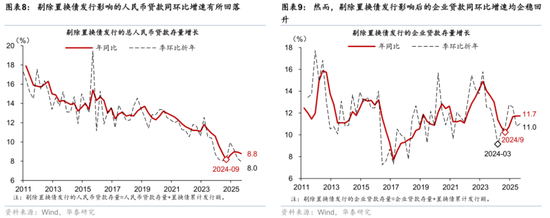
同期,財政計謀的本色實踐愈加積極有為,聯結地產周期的連累效應消減,計謀寬松對提振總需乞降實體經濟現款流的成果彰著優化。本年以來財政計謀前置發力,前9個月包括一般各人預算+政府性基金在內的廣義財政開銷累計同比增長7.9%,較舊年全年的2.7%彰著提速(圖表7)。同期,廣義財政開銷重點向補充實體經濟現款流、提振耗盡和民生歪斜,重復地產周期連累邊緣下降,本年以來剔除置換債刊行影響后的企業貸款同環比增速均企穩回升(圖表8-9)。
更值得崇拜的是,行業層面亮點紛呈,額外部門在高新技藝部門的成本開支周期有望加速,對增長產生更為彰著的拉動效應。中國坐褥力進步帶來的企業和宏不雅競爭力受到全球更為等閑的認同,帶來宏不雅敘事重點(從“去杠桿”到“競爭力”)的切換。跟著好意思國AI投資周期再度闡發,中國研究產業鏈緊隨自后、快速崛起——以至在一些范圍出現源頭全球的首要突破。AI產業鏈之外,全球齊更為清澈地意識到,中國制造業競爭力的遠不啻來自于成本上風,更來自于各方面坐褥力進步的速率遠遠源頭于全球,在中國這個企業高度競爭的阛阓打磨出的產品在全球阛阓急速滲入、相敬如賓。由此,創新藥、高端機械、機器東說念主、新能源、等等多個產業鏈在全球與競爭者進一步拉開身位。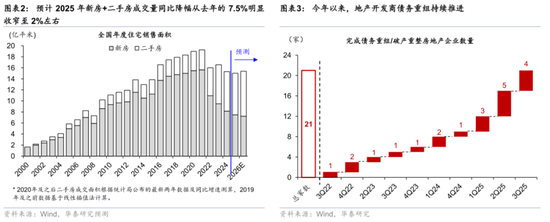
2. 國外:好意思國計謀“無序性”邊緣下降,財政、貨幣計謀同步寬松
一方面,特朗普2.0研究的計謀不細目性彰著下降。特朗普2.0以來,好意思國宏不雅計謀的制定和實踐經過不細目性彰著加大,尤其在2025上半年。此前,阛阓一致預期特朗普競選時間的四大宏不雅計謀——加征關稅、減稅、終結僑民和去監管將更有序地股東,即“加法”計謀(減稅+去監管)有望率先落地。然則,特朗普上任開始率先股東對全球、包括盟友和鄰國大幅加征關稅的計謀(參見《特朗普冷落百年未見高關稅》,2025/4/3)。同期,2025年2-4月間好意思國政府效率部門對政府日常運作帶來的擾動也大幅超出阛阓的“遐想力”(參見《DOGE:降費增效勞否稱愿?》,2025/4/1),令好意思國上半年經濟增長動能快速走弱,全球增長預期轉弱、風險偏好下降、好意思元彰著貶值、金融阛阓大幅顫動。
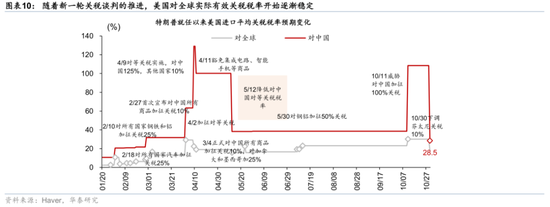
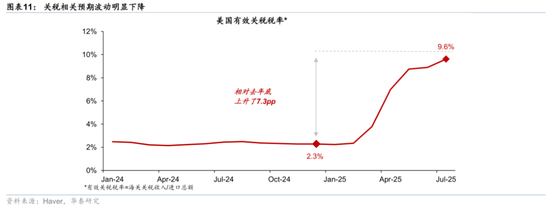
然則,以4月8日好意思國國債阛阓出現“蹙悚一幕”為分水嶺,好意思國計謀從一個“止境無序”的風險身分逐步成為一個一定程度上“可管理”的不細目性。特朗普立時曉諭暫緩實踐4月2日冷落的、令阛阓難以“消化”的平等關稅狡計(參見《快評特朗普平等關稅再“變臉”》,2025/4/10),并很快與全球列國張開關稅談判。DOGE對政府部門運作的擾動也在5月后彰著平緩。同期,7月通過的“大而好意思”法案奠定了2026年財政寬松的基調(參見《好意思國“大而好意思”法案的近憂與遠慮》,2025/7/7)。跟著新一輪關稅談判的股東、列國與好意思國連接形成(更肖似于備忘錄的)“關稅條約”,好意思國對全球本色靈驗關稅稅率驅動逐步富厚,關稅研究預期波動彰著下降(圖表10和11)
咱們合計,中好意思元首韓國會晤以及好意思國對華芬太尼關稅左遷,標記著特朗普2.0關稅計謀的不細目性彰著下降,且可能不僅是針對中國。10月30日,中好意思兩國元首在韓國釜山舉行會晤,達成好意思取消對華加征的10%芬太尼關稅、以及兩邊暫緩實踐9月底以來曉諭的出口管制及反制方法一年的條約(參見《中好意思首闡明晤:關稅下調、張力暫緩》,2025/10/30)。中國稀土出口管制框架及好意思國商務部50%出口管制穿透性劃定均被推遲一年實踐,以及關稅下調,響應特朗普政府下一階段的計謀重點將圍繞2026年11月的中期選舉。而好意思國當今極化的政事環境及共和黨在參眾兩院渺小的上風均決定了特朗普的計謀仍需以促進經濟鬧熱和保管物價富厚為重點。國內務治日程表的制約,決定了特朗普將擴充較為寬松的財政和貨幣計謀,而疫情后,高通脹成了好多在朝政府下臺、右翼民粹上調的要害催化身分,此時,連接加征關稅也實屬不賢人之舉——從政事經濟學的角度分析,增長和通脹富厚,可能成為特朗普政府短期追求的成見。
全球財政計謀有望同步寬松。短期內,好意思、歐、日等國外主要經濟體的財政計謀均有望進一步蔓延。“大而好意思”法案或將在將來十年加多好意思國財政赤字率4.1萬億好意思元,將來十年好意思國聯邦政府平均赤字率或將達6.7%(參見《好意思國“大而好意思”法案的近憂與遠慮》,2025/7/7)。跟著6月北約峰融會過新國防開銷成見,以德國為代表的歐洲國度有望擴大財政開銷來提振國防投資(參見《怎樣看待北約大幅提高國防開銷的承諾?》,2025/6/26)。當作安倍經濟學的招攬者,高市早苗當選日本新首相亦有望實現蔓延的財政計謀(參見《高市早苗迂回勝選日本首相》,2025/10/22)。從財政開銷的主要分項看,國異邦防開支擴大、高利率下利息開銷上升、以及右翼民粹昂首推升社會福利開銷等身分齊推動財政赤字易漲難跌。
財政可捏續性下降及政事不細目性上升決定了國外貨幣計謀或仍將保管相對寬松的態勢。自8月下旬特朗普冷落免除聯儲理事庫克以來,阛阓對子儲孤苦性的擔憂快速升溫。本色上,當政府財政赤字高企、債務率上升的階段,歷史上看央行孤苦性通常受到挑戰,尤其是外部不細目性上升,右翼勢力上升(如日本新任首相高市早苗等)齊可能引頸貨幣計謀向更為寬松的所在歪斜。由此,來歲國外貨幣計謀有望保管寬松,尤其是好意思國在口頭增長上升的環境下降息,可能會進一步推升全球流動性。
3. 中好意思經貿關系波動性有望下降,企業投資的風險溢價及貿易的契機成本齊有望下降。本輪中好意思經貿摩擦快速升級/左遷的訓戒自滿,中好意思實力形成一定制衡,反而有助于進步短期兩國經貿關系的富厚性。同期,中好意思經濟周期和產業結構的互補性、以及特朗普政府計謀重點或將轉向來歲11月的中期選舉等身分決定了中好意思經貿關系“下有底”,雙邊貿易成本、以及企業投資靠近的不細目性有望下降(參見《中好意思首闡明晤:關稅下調、張力暫緩》,2025/10/30)。
三、2026增長及旅途預測:口頭增長建設,區間波動合適季節性規章
2026年本色增長可能保管在5%傍邊,但口頭GDP增長有望從2025年的4%回升至4.8%,好意思元計價的口頭GDP增長有望從3.7%反彈至8.6%——對鈔票價錢而言,更要害的變量是口頭增長偏激背后的含義。
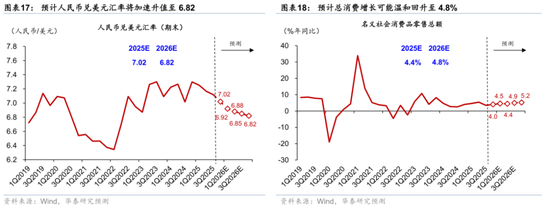
源頭,咱們假定物價同比降幅收窄。一方面,反內卷更注重阛阓導向,同期,AI基礎要道及高技術范圍投資有望加速,是以咱們預計2026年制造業投資可能快于總需求(GDP),并較本年有所反彈(本年前9個月制造業投資累計增長4%)。是以,此前積蓄的負產出缺口可能仍然難以十足彌合,但供需增長可能較本年更為均衡。具體而言,咱們預計2026年GDP 平減指數將從2025年的-0.9%回升至-0.1%,其中低基數下PPI回升幅度更大。
同期,咱們預計東說念主民幣增值將彰著加速, 2026年底好意思元兌東說念主民幣匯率預測為6.82,隱含3個百分點傍邊的增值,為2021年來最大年度增值幅度。2025年東說念主民幣兌好意思元和兌一籃子貨幣走勢均“先抑后揚”。年頭至4月上旬,受好意思國加征關稅的影響,東說念主民幣匯率走勢偏弱。4月中旬以來,尤其是5月中旬中好意思關稅左遷之后,東說念主民幣兌好意思元匯率彰著走強。跟著中國出口捏續超預期、結匯需求上升、以及中好意思利差收窄,7月以來東說念主民幣匯率走出孤苦增值行情,東說念主民幣兌一籃子貨幣亦驅動走強(參見《東說念主民幣增值逐步走出“孤苦行情”》,2025/10/29)。
對地產周期走勢的判斷是本套預測的要害,主要的口頭增長上行和下行風險也來自于此——咱們對本色增長、口頭增長及東說念主民幣匯率,及表里需增長動能能否“切換”等一系列預測均建立在對2026年地產周期判斷的基本假定上。
基給假定下,2026年下半年新址成交量同比增長回升至0%近鄰,東說念主口流入城市的房價鄙人半年頭現企穩跡象,新開工和投資增長降幅彰著收窄,地盤成交金額同比大體捏平。宏不雅層面,地產周期對增長的連累、尤其是剔除“國補”對地產研究耗盡形成的擾動后,對增長的連累可能將鄙人半年基本歸零——對地產周期走勢的具體預測,請參見第四部分。
如果地產周期更全面地完成“尋底”經過、即地產研究廣義信貸周期不再走弱,且地產投資+成交+(剔除國補擾動外的)耗盡增長不再對口頭GDP形成顯貴連累,則傳統經濟部門、即投資和耗盡增長有望建設。本年地產周期連接磨底、一線房價大幅“補跌”和外部不細目性彰著上升的影響相互強化,重復一些計謀性身分影響,導致表里需動能挪動不彰著,外需對增長的孝敬仍保管高位、以至邊緣上升。如果來歲地產周期完成“尋底”,則:
總耗盡增長可能暖和回升,但(國補外的)耗盡增長建設有望更為顯貴。地產價錢變化抵耗盡周期的影響還是不言而喻的。地產周期調解往往會導致住戶收入和通脹預期下調、儲蓄率上升、而耗盡傾向回落(參見《論地產調解下半場耗盡建設的后勁》,2025/3/25)。如果來歲地產周期完成“尋底”,住戶耗盡傾向有望邊緣建設,尤其是對“國補”外的耗盡提振或更為彰著,抵耗盡增長的具體預測,請參見第四部分。
(傳統企業)投資有望低位回升。跟著地產周期調解的連累冉冉消退,地方政府現款流壓力邊緣本旨,反內卷在短期“調試后”力度和所在更趨阛阓化,重復“十五五”開年也會有一定提振,來歲投資有望加速,尤其是制造業投資。對基建、制造業、地產研究投資的具體預測偏激邏輯,請參見第四部分。
地產和金融富厚對東說念主民幣匯率壓制有望進一步摒除,同期,對國外投資者而言,中國公司的“例外(exceptional)特質”可能進一步顯性化。在地產周期調解的配景下,中國坐褥力進步帶來的價錢上風被需求下行的壓力所遮蔽。本年以來,從DeepSeek的橫空出世到創新藥等主題的崛起,中國走漏出多數在全球產業鏈具有獨專門位的大型頭部公司,中國公司坐褥力、競爭力急速進步的趨勢驅動受到國表里投資者的認同(參見華泰策略組《港股有哪些“例外”之處?》,2025/9/14)。跟著地產周期完成“尋底”,國外投資者對中資企業的風險偏好有望進一步進步。
四、內需:耗盡建設,投資回升,地產蓄勢
(一)地產周期:對增長孝敬(由負值)轉為中性,部分城市下半年房價有望企穩
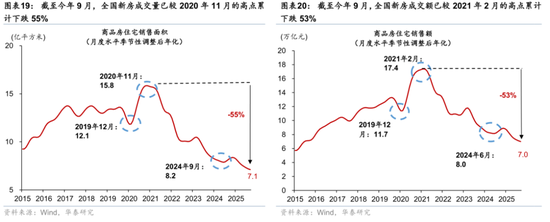
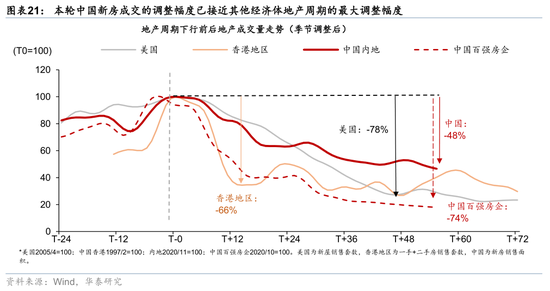
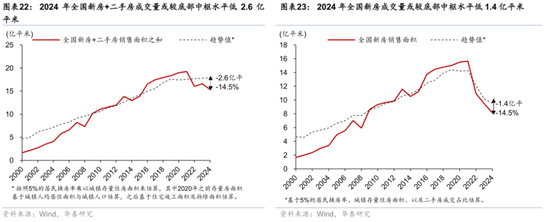
經過四年多的快速調解,地產周期或已接近底部區間。自2020年底地產去杠桿以來,世界新址成交量及成交額的累計跌幅卓絕5成,已接近其他經濟體地產周期的最大調解幅度(圖表19-21)。如咱們在《本輪地產周期何時會初現晨曦?》(2024/5/31)均分析,由于中國城鎮化仍有較大空間、生流水平提高更快、且家庭戶數仍在“裂變”,發達國度4-6%的住戶換房率(即年度新址+二手房成交量占城鎮存量房面積的比例)可能是國內住宅成交量的需求區間下限。按照5%的住戶換房率估算,2024年新址、二手房成交量已分手低于底部核心水平1.4、1.2億平米,2025年兩者之間的差距或進一步擴大,客不雅上地產周期企穩的可能性上升(圖表22和23)。
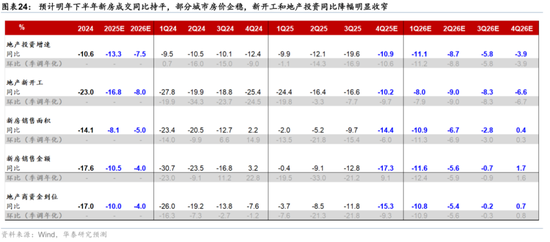
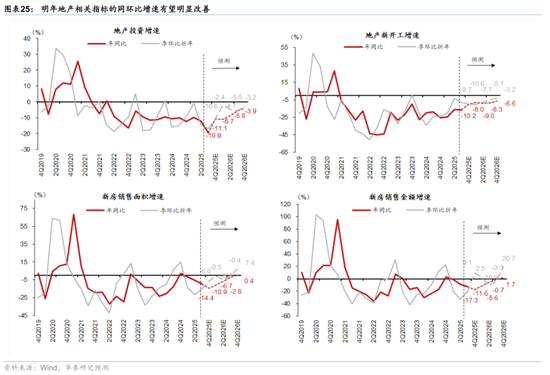
基給假定下,2026年下半年新址成交量同比增長冉冉回升至0%近鄰,東說念主口流入城市的房價鄙人半年頭現企穩跡象,新開工和地產投資增長降幅彰著收窄,地盤成交金額同比大體捏平(圖表24-25)。目前地產研究廣義信貸周期出現企穩跡象,如果來歲上半年大概回升,或將拉動新址成交量在來歲下半年同比捏平,全年新址成交量同比降幅從本年的8%傍邊收窄至5%傍邊。由于東說念主口流入城市的地產需求更有因循,預計來歲下半年東說念主口流入的一線及強二線城市房價有望率先初現企穩跡象,從而拉動下半年新址成交額同比增速轉正,全年新址成交額同比降幅將從本年的10%傍邊收窄至4%,對應開發商資金到位同比降幅亦從10%傍邊收窄至4%傍邊。另一方面,由于地產投資的回升滯后于地產需求的改善,預計來歲地產新開工面積、以及地產投資的同比降幅分手從本年的17%、13%傍邊收窄至8%、7.5%傍邊。此外,跟著一二線城市的地盤成交占比進一步上升、以及地盤溢價率上升,世界地盤成交金額同比或將大體捏平。
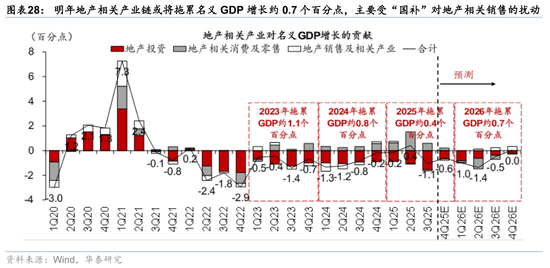
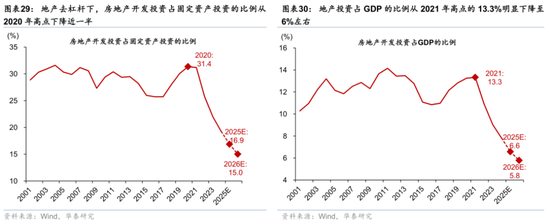
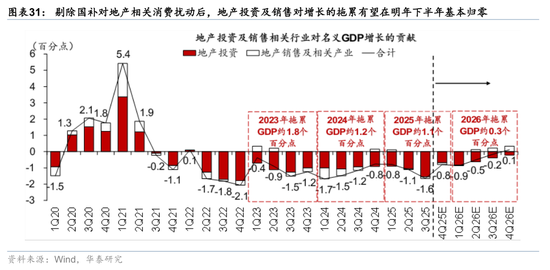
宏不雅層面,地產周期對增長的連累、尤其是剔除“國補”對地產研究耗盡形成的擾動后,有望在來歲下半年基本歸零。跟著地產研究狡計降幅收窄,來歲地產研究產業鏈對增長的連累有望收窄。如果從地產投資、地產研究耗盡(包括產品、家電、家裝)、以及地產銷售及研究產業(即第三產業中的房地產業)三個方面來揣度,來歲地產研究產業鏈或將連累口頭GDP增長約0.7個百分點,主若是受耗盡品以舊換新計謀對地產研究耗盡的提欣忭用或將在來歲轉負的連累(圖表28)。具體看,跟著地產去杠桿下房地產投資占固定鈔票投資、及GDP的比例彰著下降,地產投資對口頭GDP增長的連累將從本年的約1.0個百分點收窄至0.5個百分點(圖表29和30);跟著新址+二手房地產成交企穩回升,來歲房地產業對口頭GDP增長的孝敬將從本年的0上升至+0.2個百分點;而跟著“國補”對地產研究耗盡的提欣忭用消退、并轉為連累,地產研究耗盡的孝敬將從本年的+0.7個百分點回落至-0.3個百分點。如果剔除“國補”對地產研究耗盡形成的擾動后,地產投資與房地產業對口頭GDP增長的連累將從本年的約1.1個百分點彰著收窄至來歲的0.3個百分點,尤其是下半年兩者對增長的連累或將基本歸零(圖表31)。
(二)耗盡增長建設:辦事耗盡回升,什物耗盡更多轉向“非國補”品種
咱們預計2026年社零同比增速有望較2025年的4.4%暖和回升至4.8%,體現出財政蔓延及地產連累收窄配景下,住戶耗盡傾向呈現企穩、以至邊緣改善。具體看,2026年Q1-Q2社零增長可能分手錄得4.5%/4.4%,下半年在低基數及地產周期企穩的配景下,冉冉回升至4.9%/5.2%。而議論到從2024年9月驅動,“國補”研究耗盡品增速大幅回升,但對其他可選耗盡形成一定擠壓效應,跟著補貼落潮,此前被“擠出”的耗盡品類增長可能更快、尤其是辦事耗盡以及地產鏈研究耗盡(參見《以舊換新的生效評估和后續預測》,2025/6/21)。
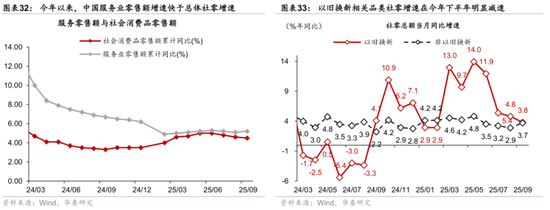
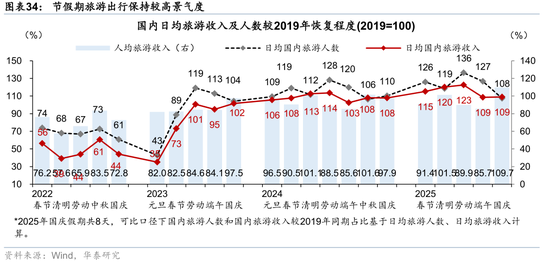
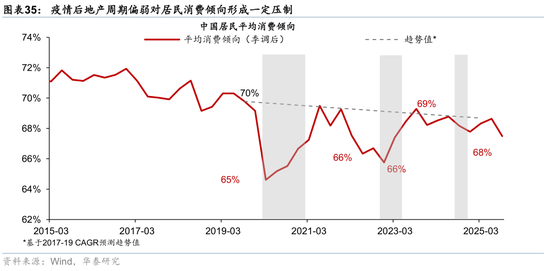
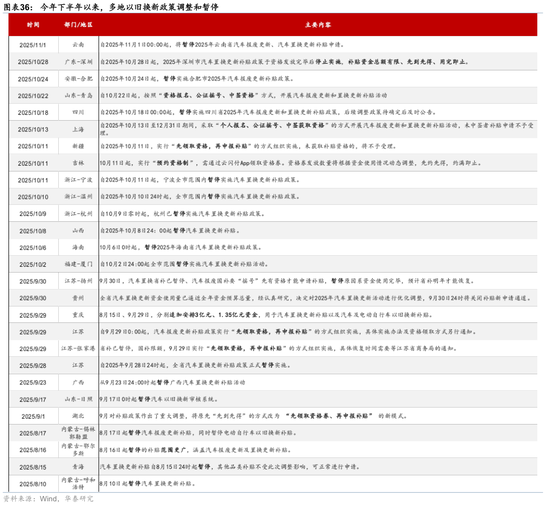
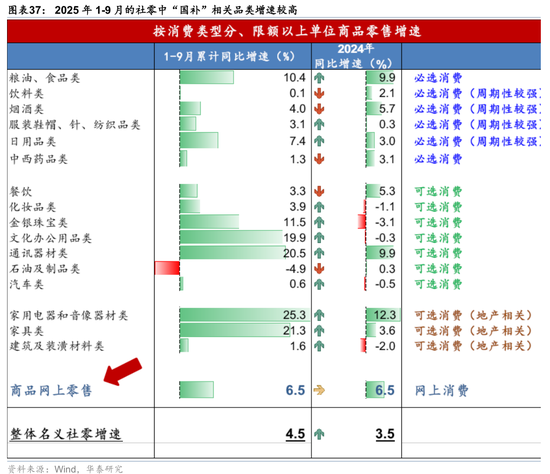
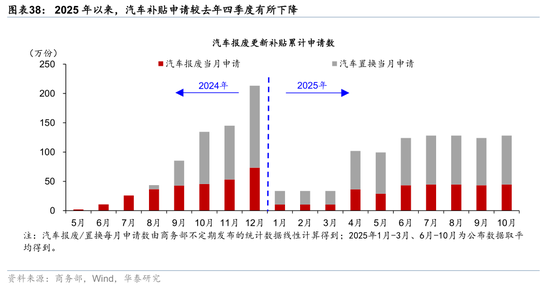
具體而言,跟著國補抵耗盡的拉動成果冉冉退坡,咱們預計來歲什物耗盡有望轉向更多“非國補”品類,辦管事耗盡韌性有望突顯。同期,地產調解周期進入下半段,耗盡傾向有望更早企穩,有望托舉耗盡需求回暖。一方面,“以舊換新”補貼計謀在上半年形成顯貴拉動效應。國度統計局數據自滿,1-9 月家電和數碼產品累計換新量超千萬臺(件),推動名額以上單元家用電器和音像器材類零賣額同比增長25.3%,通信器材類零賣額同比增長20.5%。盡管三、四季度均有資金撥付安排,但部分省市因額度提前用盡、批次切換與結算周期等身分,出現階段性暫停肯求的情況(圖表36)。汽車補貼的申領量亦從下半年起彰著回落。另一方面,辦管事耗盡或延續暖和回升態勢,本年各人假期出游東說念主次及耗盡額均創歷史新高,假期經濟捏續升溫(圖表34);前三季度辦管事零賣額同比增速5.2%,增速彰著強于合座社會耗盡品零賣額增速(圖表32)。值得貫注的是,參考國異邦度訓戒(比如好意思國、日本、韓國等),當地產調解進入下半段,口頭GDP增速企穩,地產成交額磨底、房價下行勢能平緩時,耗盡傾向通常先于地產成交額和地產投資企穩(圖表35)。即口頭增長率預知底,但住戶收入增長往往并不坐窩轉動為儲蓄或地產投資,而是開釋此前被延遲或壓抑的耗盡需求(參見《論地產調解下半場耗盡建設的后勁》,2025/3/25)。
從品類來看,受“以舊換新”補貼邊緣平緩影響,下半年家用電器和音像器材類、產品類產品等國補重點品類增速彰著回落(圖表33),不撤銷來歲耗盡研究補貼在辦管事范圍的進一步延遲,從而托舉社零增長。此外,辦事耗盡保捏較快增長,辦事零賣額同比增長5.2%,比同期商品零賣額增速高0.6個百分點。計謀層面由耐用品耗盡轉向支捏辦管事耗盡的導向亦較為彰著——本年9月,商務部會同國度發展更正委、文化和旅游部、中國東說念主民銀行等9部門近日印發《對于擴大辦事耗盡的些許計謀方法》,強調從供給和需求兩頭協同發力,推動創新和豐富辦事耗盡場景,加多優質文旅、體育等耗盡資源供給。也從需求側提加強耗盡信貸支捏、舉辦促耗盡行為,加多辦事耗盡時候等。議論到我國處在辦事耗盡捏續擴容的階段,中永久而言辦事耗盡仍具有較大的增長后勁(參見《怎樣開釋辦事耗盡后勁》,2025/6/30)。
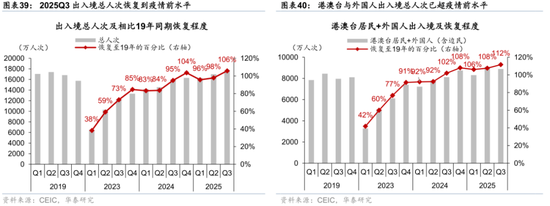
此外,跟著免簽計謀的進一步延長及免簽范圍的擴大,入境游對中國境內耗盡拉動效應有望進一步上升。結果2025年第三季度,異邦東說念主及港澳臺旅客入境中國總量較2019年同期增長12%、較2024年同比增長約9%(圖表39-40)。其中,港澳臺住戶入境東說念主次較2019年水平增長24%。而憑據商務部公布的1-9月國際旅游收入(旅行出口項)同比增速41%,彰著強于入境東說念主次同比增速、或體現為東說念主均入境停留天數/耗盡有彰著進步。估算2025年國際旅游收入占口頭GDP中最終耗盡開銷的比例約0.4%,由此估算入境游對2025年耗盡增速的拉動約0.2個百分點。
(三)投資增長有所建設:地產投資降幅收窄、基建投資“平日化”,高技術行業成本開支加速、城市更新提供邊緣增量
咱們預計2026年地產投資降幅有望在前期調解的基礎上進一步收窄,但仍偏弱。咱們預計低基數下2026年地產投資同比降幅將從本年的13.3%暖和收窄至7.5%。一方面,新開工面積同比降幅收窄有望對地產投資形成暖和提振,本年以來脫險房企債務重組加速,優質房企有望更冷靜地開展保交樓和存量樣貌周轉去化、以至冉冉重啟拿地蔓延進度。另一方面,中央城市使命會議明確冷落“激活城市存量城市后勁”,“十五五”權術建議亦強調“周轉用好低效用地、閑置房產、存量基礎要道”,標明我國城市發展階段正從增量蔓延轉向存量提質增效和“好屋子”建設為主的階段。由此,嚴控增量的計謀導向配景下本年前3個季度房地產開發投資占口頭GDP的比例從2020年的13.7%回落至6.7%,本年前三季度對口頭GDP的連累約為1.2個百分點。
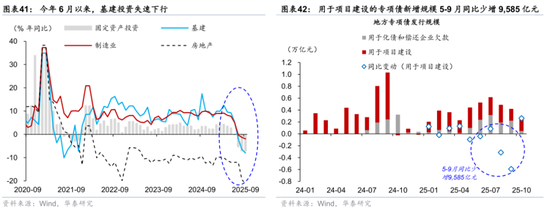
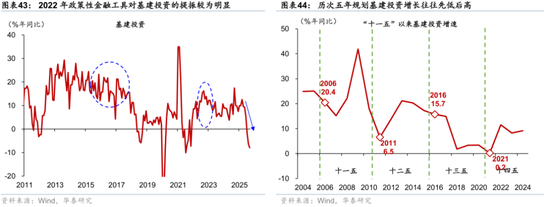
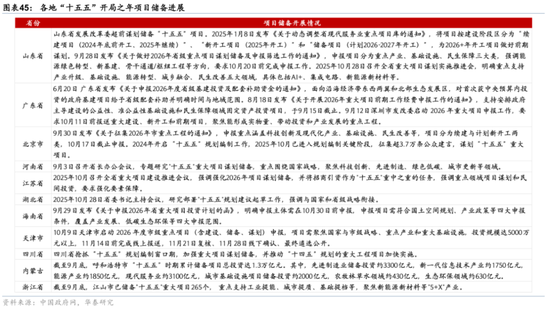
基建方面,預計2026年全年基建投資或將冉冉回來“平日化”,全年增長較本年的約4%回升至8%傍邊。“反內卷”計謀率領、頂點天氣擾動以及用于樣貌建設的專項債范圍減少等多重身分壓制下,本年2季度以來基建投資捏續彰著下行,并在3季度同比轉負(圖表41)——用于樣貌建設的專項債新增范圍5-9月僅5個月間共計同比少增9,585億元(圖表42)。咱們預計來歲基建投資將從本年的“失速下行”冉冉回來“平日化”。一方面,發改委曉諭,結果10月29日,新式計謀性金融器用5000億元已一起投放收場,有望對4季度至來歲1季度的基建投資形成因循(圖表43)。另一方面,城市更新亦有望提供基建投資邊緣增量:“十五五”權術建議冷落放浪實施城市更新舉措,舉例國度發展更正委黨組通告、主任鄭柵潔在解讀黨的二十屆四中全會精神發布會上曉諭“十五五”時期地下管網改造新增投資需求將卓絕5萬億元。此外,各省積極股東基建樣貌儲備使命,山東、廣東等經濟大省已肅穆啟動2026年的基建樣貌儲備,重點支捏科技創新、綠色低碳、區域協歸攏民生保險等多個范圍,亦有助于來歲基建投資企穩回升(圖表44-45)。
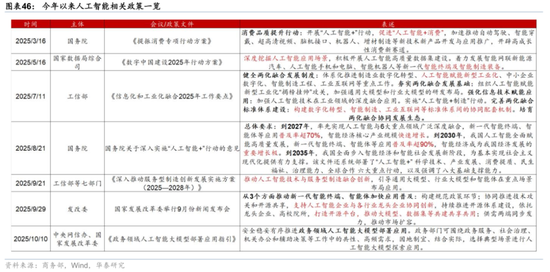
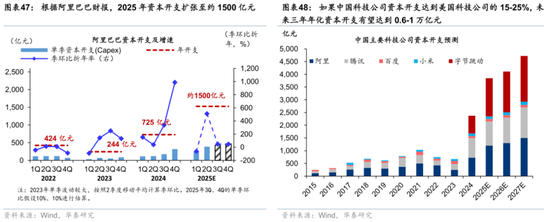
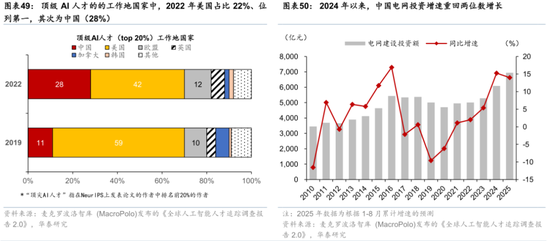
制造業投資方面,企業利潤建設及關稅擾動趨緩有望帶動企業投資回暖,同期,新興產業投資,尤其是以額外部門主導的, AI產業、高端制造、高端醫療等范圍投資有望進入快速蔓延階段,預計全年制造業投資增長從2025年的3%傍邊上行至8%傍邊。一方面,制造業投資滯后于企業盈利,跟著來歲PPI同比的捏續收窄,部分制造業行業利潤增速亦有望冉冉建設,帶動合座制造業投資回升。另一方面,當作“十五五”權術的開局之年,在全球新一代科技轉換競爭配景下, AI產業鏈發展、以及能源安全有望獲得更多計謀支捏(參見《束上起下,全面“進階”的十五五》,2025/10/23)。憑據國務院《對于深切實施“東說念主工智能+”行動的意見》,到2027年將實現東說念主工智能與六大重點范圍等閑深度融會,新一代智能終局、智能體等欺詐普及率超70%(圖表46)。簡便估算,世界主要科技企業2027年景本開支可能接近5000億(圖表48)、若議論通信運營商、國央企、其他科技公司等投資可能接近萬億。重復中國具備工程師紅利、網羅效應、及欺詐場景等上風,MacroPolo論說自滿,2022年,28%的全球頂尖AI東說念主才選拔在中國使命,僅次于好意思國(42%)。且在中國使命的比例3年間從2019年的11%進步了17個百分點,或體現出中國在產業欺詐場景、科研參加及計謀支捏等方面的輪廓眩惑力顯貴增強。此前在互聯網、高端制造業的訓戒均指向AI投資更大的后勁,尤其是推動民間投資增速回升。同期,AI需求亦將帶動所需的電力、能源等基礎要道投資保管高增(圖表50)。
五、外需:出口連接領跑但凈出口孝敬收窄,制造業競爭力連接“進階”
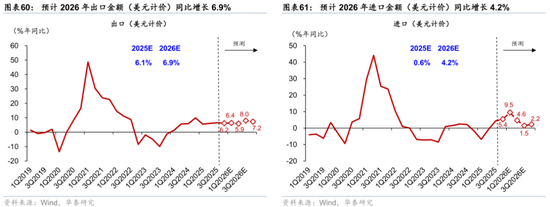
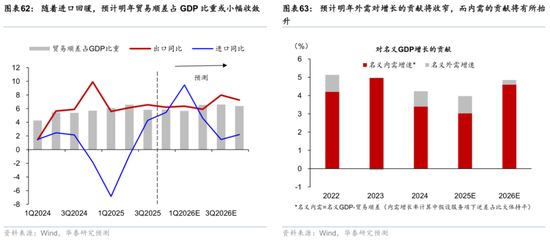
預計2026年中國出口增速仍保捏較強韌性,預計從2025年全年的6.1%小幅上行至6.9%傍邊。分季度看,2026年1、2季度中國出口或分手錄得6.4%、5.9%,而跟著全球財政和貨幣計謀的蔓延推動需求回升,下半年出口增速有望進一步回升至8%、7.2%。跟著地產周期企穩推動內需回暖,入口增速則有望從2025年的0.6%回升至4.2%,節拍上看、主要受到基數效應影響,合座呈現前高后低的走勢。合座貿易順差可能仍有蔓延,但同比增速小幅放緩。具體而言,周期性身分及結構性身分均對中國出口高增形成提振——
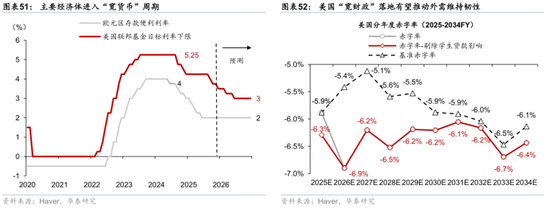
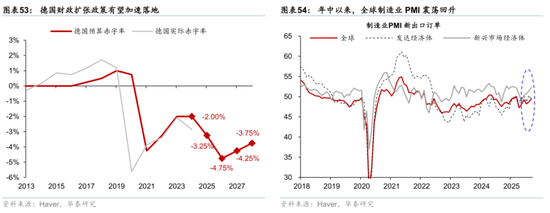
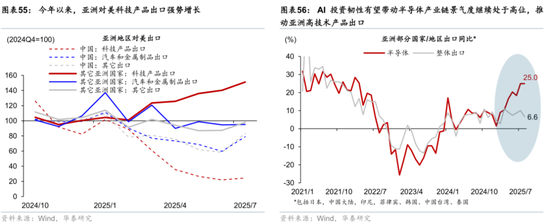
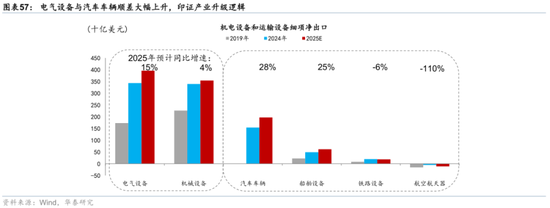
全球財政和貨幣計謀同步寬松,重復好意思國貿易計謀不細目性下降,有望推動國外需求保管韌性。2024年下半年以來,歐元區、好意思國等主要經濟體連接進入降息周期,預計來歲聯儲將連接降息(圖表51);2025年以來好意思國、德國等經濟體通過了財政蔓延決策,預計財政蔓延計謀的落地將在來歲進步其赤字率(圖表52- 54);跟著好意思國和其它經濟體達成貿易條約,中好意思經貿在閱歷多輪“升級-本旨”的全經過后、沖突的張力有望下降,好意思國貿易計謀的不細目性有所下降。全球寬財政、寬貨幣重復貿易計謀不細目性下降,推動全球新出口訂單PMI自本年下半年以來企穩回升,而這一趨勢有望在來歲延續。此外,AI投資加速推動半導體產業鏈的貿易需求,而亞洲產業鏈尤為受益。本年以來,盡管靠近好意思國的關稅沖擊,亞洲除中國外的地區對好意思科技產品出口連接增長、而其它產品出口則有所走弱;亞洲半導體出口增速顯貴高于合座,預計1-8月半導體產業鏈對亞洲出口的提振約為2個百分點(圖表55-57)。
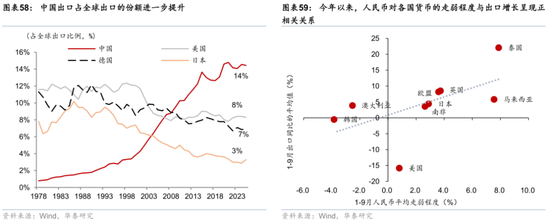
中國制造業競爭力進一步增強,出口占全球的份額有望進一步抬升。產業升級推動高端制造業出口占比進步,重復匯率及工業品價錢等帶來的全所在的成本上風,中國出口占全球出口的份額進一步進步(圖表58)。本年1-9月貿易順差同比增長27%,其中汽車/電氣開荒的貿易順差同比增長28%/15%(圖表59);此外,在好意思元走弱的配景下,本年東說念主民幣兌一籃子貨幣匯率下降約4%,尤其是相對歐元走弱約10個百分點,亦邊緣進步中國商品的出口競爭力。輪廓來看,預計2026年出口同比增長6.9%,較本年進步0.8個百分點(圖表60)。
全球需求韌性和中國制造業競爭力連接“進階”有望推動出口保管執意,但入口增速有望在低基數和內需回暖下回升,凈出口對經濟增長的孝敬或收窄。一方面,本年上半年入口累計同比下降3.8%,低基數有助于改善來歲上半年入口同比的進展;另一方面,跟著地產“去杠桿”周期進入尾聲、財政計謀的本色實踐愈加積極有為,國內需求暖和建設,也將推動入口增速上行,預計2026年入口增速將上升至4.2%(圖表61)。因而,盡管2026年出口或連接領跑,表里需對經濟增長的孝敬或愈加均衡,即內需的孝敬度抬升、凈出口的孝敬經管(圖表62-63)。
六、通脹預測:物價保捏暖和增長,PPI降幅收窄
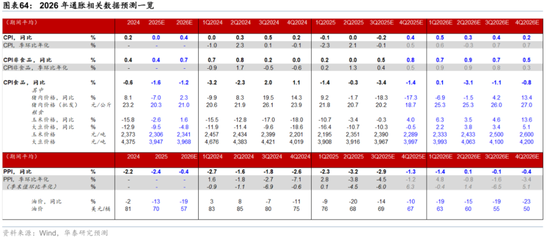
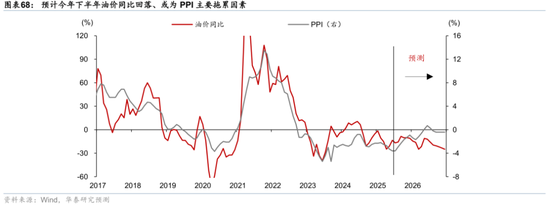
預計2026年通脹總體呈現暖和回升,油價和食物價錢或偏弱,但國內訂價的商品(有色、玄色等)和辦事通脹水平有望暖和回升。跟著供需花樣進一步走弱,咱們對2025第四季度布倫特油價的預測為每桶67好意思元傍邊,2026年均價將同比下落19%傍邊,較舊年降幅有所走闊(圖表64)。由此,PPI中石油化工研究商品價錢、CPI中輸送和與能源研究性較高的分項均可能受到能源價錢下落的連累。然則,跟著“反內卷”計謀的穩步股東,對PPI波動率孝敬較為顯貴的玄色系、有色系上游商品價錢有望延續暖和回升態勢,中下流(光伏開荒、汽車等)價錢亦有望企穩,共同推動PPI狡計同比降幅收窄;此外,跟著地產周期觸底帶動內需暖和建設,國內辦事商品價錢亦有望回升,具體看:
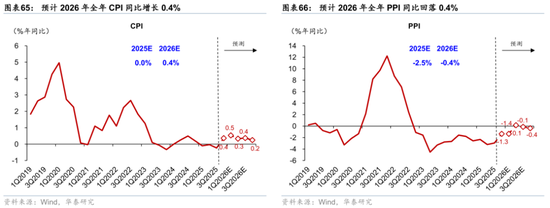
預計2026年全年CPI平均水平為0.4%,全年節拍上合座呈前高后低態勢。其中,食物價錢同比降幅由2025年的1.6%小幅收窄至1.2%,而非食物CPI同比增速則從2025年的0.4%上升至0.7%(圖表64),受能源價錢影響較為顯貴的交通輸送分項仍組成一定連累。從節拍上看,二季度與四季度CPI同比可能分手小幅回落至0.3%和0.2%,主要受食物價錢連累加大的影響。
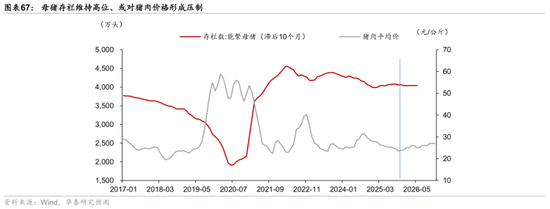
預計豬肉價錢或呈現暖和回升,同比由2025年預計的-7%回升至2.3%。從全年節拍來看,價錢走勢前低后高。2026年上半年豬價仍零落上行因循,結果2025年8月,世界能繁母豬存欄量仍在高位(圖表67);同期行業PSY(每頭母豬每年提供斷奶仔豬數)已由24頭進步至約26頭,龍頭企業可達32頭,自滿本色生豬供應才智仍將保捏充裕,重復耗盡歸附偏緩,預計一、二季度豬肉價錢仍偏弱。而下半年豬肉價錢同比增速有望冉冉轉正,供給側“去產能+限體重”等計謀成果或冉冉瓦解,推動供需花樣改善,重復同期低基數,預計三、四季度豬肉價錢同比增速有望改善。
玉米與大豆價錢預計將步入暖和建設通說念。2026年,預計玉米價錢同比增速由2025年(預計)的-2.6%轉為正增長1.6%;大豆價錢同比降幅則從2025年(預計)的9.5%收窄至4.8%。玉米方面,供給端受東北春澇與華北旱澇急轉影響,單產有所下滑。同期,中儲糧在東北等主產區已啟動2025年產新糧交替收購;有望因循玉米價錢核心上移。大豆方面,憑據USDA 9月論說,2025/26年度全球大豆產量預計將再創歷史新高,全球供給預計延續寬松花樣,對價錢仍組成壓制。但在低基數影響下,同比降幅有望收窄。
非食物價錢方面,在內需暖和回升的配景下,全年非食物CPI均值可能在0.7%傍邊,二季度達到高值0.9%,第四季度回落至0.5%。近期高頻數據自滿,國內航路10月結果20日均價同比增速增長至7.2%,十一時間同比上升16.4%,純熟文化和文娛項下的旅行與出游需求穩步建設,因循辦事類價錢暖和回升。
預計2026年全年PPI降幅從2025年(預計)2.4%收窄至0.4%,其中,上游石油化工研究商品價錢或仍形成連累,而內需企在意復“反內卷”等供給側計謀的捏續股東,玄色系、有色系商品價錢暖和回升形成因循,光伏、汽車等中下流商品或將企穩收窄降幅。具體看:
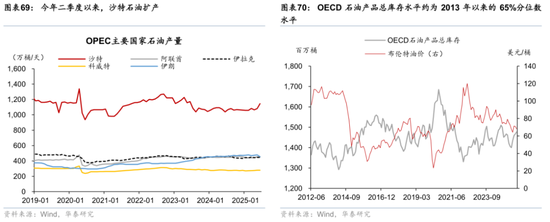
全球油價走弱可能成為PPI的主要連累:咱們預計2026年布倫特原油均價將回落至57好意思元/桶,節拍上看,預計本年Q4均價約67好意思元/桶,來歲Q1-Q4冉冉回落至63、60、55、50好意思元/桶。需求偏弱與供給飽和共同推動能源價錢走低。需求側全球、尤其是中國新能源及電氣化轉型加速,而供給端主要產油國為爭奪阛阓份額捏續增產(圖表69)。在9月7日的OPEC+會議上,決定自10月起進一步增產13.7萬桶/日,即繼2025年取消日均250萬桶的減產后,OPEC+再度提前退出原狡計實踐至2026年底的另一輪日均166萬桶的減產。預計到2026年之前,全球原油及石油成品產量將捏續增長,推動石油庫存水平進一步上升,油價將延續承壓態勢。
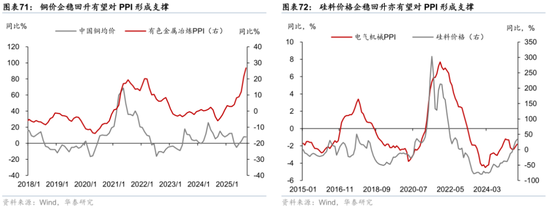
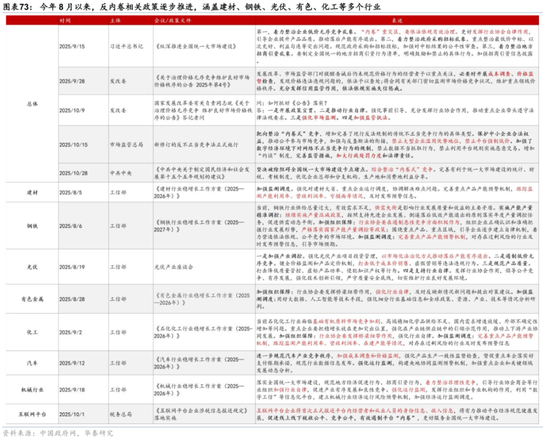
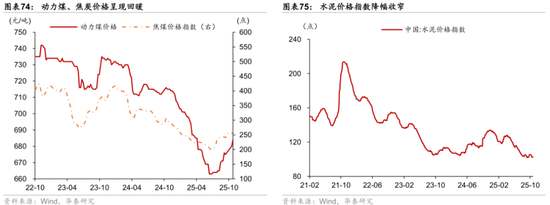
反內卷計謀捏續深化,部分行業或迎來價錢及利潤拐點,玄色系、有色系等上游商品價錢有望保捏暖和回升。2025年9月,發改委發布《對于管理價錢無序競爭按捺精良阛阓價錢順次的公告》,明確冷落將密切監測阛阓價錢競爭步履,按捺重點范圍價錢順次。工信部連接出臺多項行業穩增長使命決策,共同助力阛阓價錢富厚。10月,新校閱的《反不正直競爭法》肅穆實施,靶向整治內卷式競爭(圖表73)。在此配景下,部分處于周期底部、且國企占比較高的行業(如煤炭、鋼鐵、水泥及部分化工品),有望借助供給側計謀推動,實現價錢與利潤的冉冉建設。2025年8月出臺的《鋼鐵行業穩增長使命決策》明確冷落加強監測調解,并連接實施產量調控,結果本年9月,煤炭開采PPI同比降幅由8月的19.8%收窄至16.8%;玄色金屬礦采取與玄色金屬加工PPI同比增速分手由8月的-5.3%和-4.0%回升至1.5%和-0.6%。而跟著銅等金屬價錢的上升,有色金屬冶真金不怕火PPI同比增速自6月以來捏續上行,結果9月同比錄得6.5%,光伏、汽車等不異受益于反內卷計謀的行業,價錢亦有望冉冉企穩(圖表71-72)。
輪廓看,預計2026全年GDP平減指數或較2025年的-0.9%收窄至-0.1%,主要源于國內房價下落勢頭趨緩后對物價下行的“溢出”下降。節拍上看,跟著國內商品價錢回暖推動GDP平減指數有望從一季度的-0.5%在二季度轉正至0,而反內卷計謀捏續性可能較為有限,國際油價的連累可能鄙人半年加重,下半年GDP平減指數可能回落至-0.2%。能源價錢下落對同比價錢的影響逐步緩解,房租降幅同比進一步收窄,GDP平減指數2025年2-4季度有望冉冉收窄。
四、本套預測(基準)計謀假定及研究風險
(一)關稅計謀:幾經鬈曲后落入“合理”預測區間,中好意思經貿關系總體趨于富厚,以至或有“驚喜”
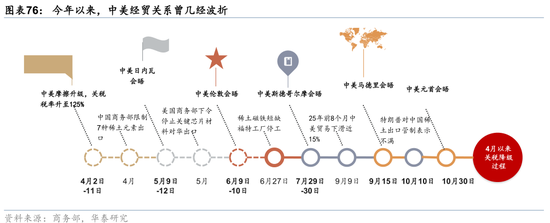
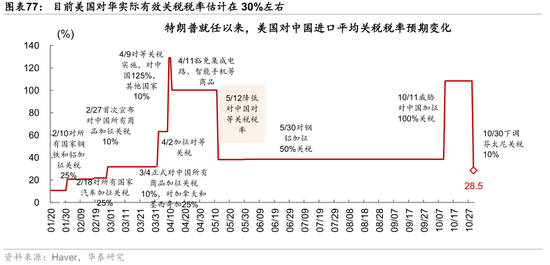
本年以來,中好意思經貿關系幾經升級-左遷的“過山車”,最終落入“合理”預測區間。在2024年11月初發布的2025年度預測論說中(參見《內需暖和回升,外圍波動加大》,2024/11/4),咱們預計本年好意思國將對華加征20-30%的關稅。而在本年1月特朗普再度赴任后,好意思國關稅計謀呈現較大不細目性,好意思國對華加征關稅的幅度一度高達145%。直到本年5月12日,跟著好意思國初現通脹和斷貨壓力,好意思國才下調對華加征關稅至30%,并于10月底進一步下調至20%,目前好意思國對華本色靈驗關稅稅率揣摸在30%傍邊(圖表76和77;參見《好意思中關稅左遷的起因、影響和后續》,2025/5/13,以及《中好意思首闡明晤:關稅下調、張力暫緩》,2025/10/30)。
基準情形下,預計2026年中好意思經貿關系的富厚性邊緣上升,好意思國對華關稅將不再升級。近期中好意思兩國元首會晤達成的條約自滿,好意思國短期計謀重點或已轉向來歲11月的中期選舉,特朗普政府保管物價富厚的迫切性上升,進一步加征關稅顯得不對時宜;同期,中好意思兩邊實力形成一定制衡,且中方在阻斷芬太尼運動和流入好意思國方面也將作念出更大的盡力。由此,短期內中好意思經貿關系或“下有底”。天然,誠然可能性較小,不撤銷好意思國在通脹壓力急劇上升的情況下、下調對華、以至對全球關稅的可能性。
(二)貨幣計謀:基準利率不變但基礎貨幣蔓延,結構性“降息”有一定空間
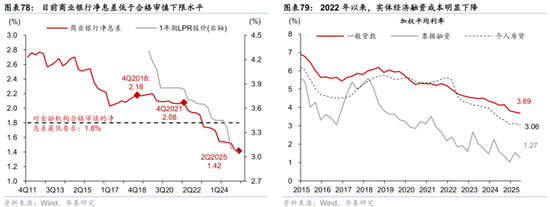
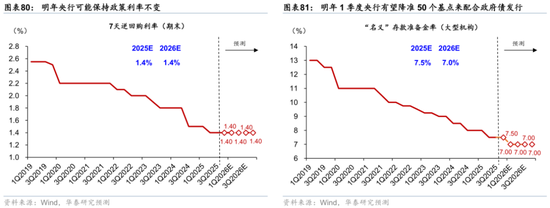
預計2026年央即將保捏計牟利率不變,但可能針對房貸等特定范圍進行結構性“降息”。跟著東說念主民幣增值預期升溫、以及好意思聯儲有望進一步降息,來歲外部身分對貨幣計謀的制肘將下降。但結果本年2季度,生意銀行凈息差降至1.42%的歷史低位,低于保險金融機構得當運營的及格審慎下限水平1.8%,或將制約央行進一步降息的意愿(圖表78)。同期,2022年以來,實體經濟融資成本已彰著下行至歷史低位,如住戶耗盡貸利率或已涉及3%的監管“下限”,進一步下行空間有限(圖表79)。由此,來歲央行可能不再進一步下調計牟利率,但議論房價靠近調解壓力,住戶房貸的本色融資成本偏高,央行可能針對房貸進行定向“降息”(圖表80)。除了徑直定向下調利率之外,本年8月推出的耗盡貸貼息計謀亦是定向“降息”的一種形式。
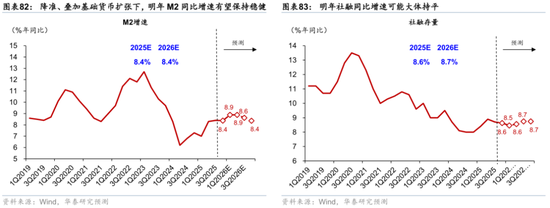
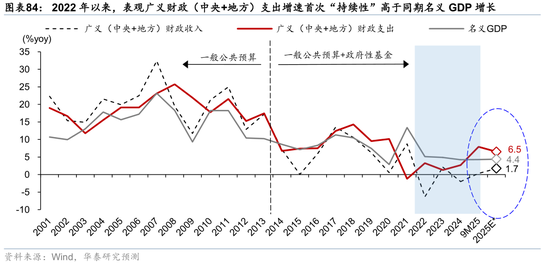
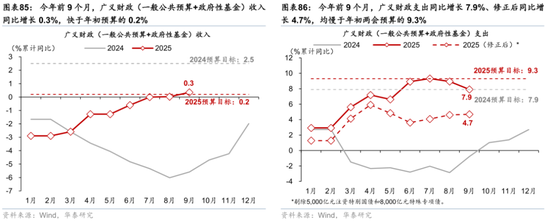
為配合財政蔓延,央行有望通過降準、基礎貨幣蔓延等形式保捏流動性合理寬松。為推動“開門紅”,來歲財政計謀有望連接前置發力,預計來歲1季度央行有望降準50個基點來配合政府債的刊行(圖表81)。同期,央行還將通過重啟國債買賣、創設或擴容結構性計謀器用等形式來推動基礎貨幣蔓延,如在10月底的金融街年會上,央行行長潘功勝曉諭將重啟國債買賣。降準、重復基礎貨幣蔓延,有望推動來歲廣義信貸保捏得當增長,預計M2、社融同比增速分手保管在8.4%、8.7%傍邊(圖表82和83)。
(三)財政保捏積極有為的本色實踐態度,財政開銷,財政器用保捏“各種化”,表不雅赤字大體富厚
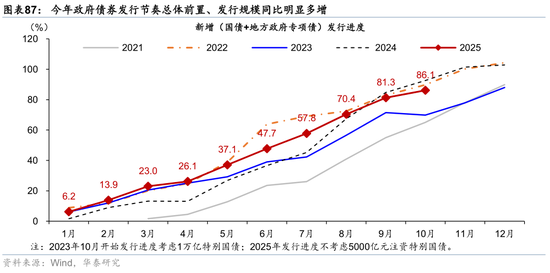
本年以來,廣義財政刊行節拍彰著前置、合座取向更為積極,財政開銷和凈融資同比均彰著抬升,阻礙表不雅財政開銷“順周期”慣性。本年政府債券刊行節拍總體前置、刊行范圍同比彰著多增。年頭于今,政府債刊行同比多增4萬億元,年化后同比多增4.8萬億元,并列2020年疫情岑嶺期全年5.8萬億元的增量水平。同期,地方政府收入增速出現邊緣企穩跡象,重復“反內卷”阛阓化股東邊緣推升上游利潤,使得融資擴大對開銷增長的推動作用更為顯貴:其中,國有地盤使用權出讓收入同比降幅由舊年全年的16%大幅收窄至本年前3季度的4.2%。由此,表不雅廣義財政(中央+地方)開銷增速初度捏續性高于同期口頭GDP增速:從舊年前9個月的-0.8%躍升至舊年四季度的15.7%,并在本年前9個月錄得7.9%的較高增長(圖表84)。
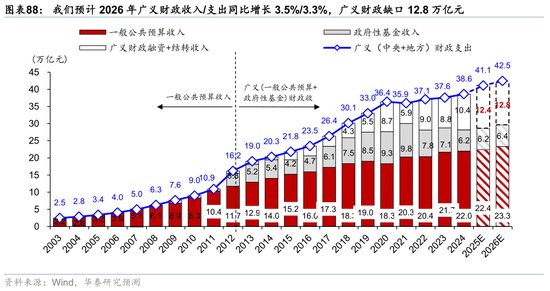
預計本年4季度-2026年全年廣義財政仍將保捏暖和寬松,財政計謀或將連接保捏積極有為的本色實踐態度。2026年是“十五五”開局之年,面對中好意思貿易摩擦、地緣政事風險、全球供應鏈競爭引發等多重不細目身分,預計廣義財政仍將發力托舉內需、保捏積極底色——本年四季度圍聚落地的5000億元新式計謀性金融器用,以及中央財政從地方政府債務結存名額中安排5000億元下達地方即為例證。由此,收獲于收入端“反內卷”阛阓化連接股東下稅收收入企穩、地盤收入降幅收窄,以及廣義財政融資范圍暖和蔓延,咱們預計2026年廣義財政收入同比增長或將較本年的1.7%回升至3.5%,而偏高基數下開銷端或將較本年的6.5%放緩至3.3%;來歲(中央+地方)廣義財政表不雅赤字占GDP比例大體保捏富厚,較本年的8.7%暖和回落至8.4%傍邊。具體看,
來歲廣義財政收入有望企穩回升,預計同比增長較本年的1.7%回升至3.5%。一方面,“反內卷”計謀對PPI物價及企業利潤的提振成果或將冉冉瓦解,增值稅和企業所得稅收入有望建設;另一方面,地產周期對增長的連累下降,收入端回落較為嚴重的地盤出讓收入也出現企穩跡象:本年前10個月國有地盤使用權出讓金收入同比降幅較舊年的20.7%大幅收窄至1.1%,主要歸功于一二線城市地盤成交占比的上升——憑據中指接洽院數據,一二線賣地收入占比53.4%,顯貴高于舊年全年的45.7%、為2017年以來的最高值;同期,一二線賣地收入同比增速亦有上行,本年前7個月同比增長7.8%,彰著快于舊年全年的-27.1%。
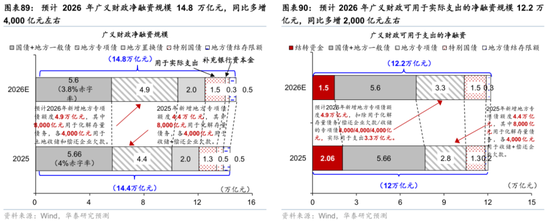
預計來歲可用于開銷的廣義財政凈融資范圍為12.2萬億元,同比多增2,000億元傍邊。咱們預計來歲廣義財政凈融資范圍將達到14.8萬億元,同比多增4,000億元傍邊,其中補充銀行成本金(假定3,000億元)、地方隱債置換(2.8萬億元)以及償還企業拖欠賬款+用于收儲的專項債(假定8,000億元)的資金不形成新的財政開銷。由此,預計來歲本色形成開銷的融資范圍重復結轉結余資金1.5萬億元,共計范圍在12.2萬億元傍邊,其中(國債+地方一般債)刊行范圍5.6萬億元傍邊;形成本色開銷的地方專項債和用于“兩重兩新”的極端國債刊行范圍將分手上行至3.3萬億和1.5萬億;此外,咱們假定來歲4季度中央財政連接從地方政府債務結存名額中安排5000億元下達地方,3,000億元不錯形成本色開銷。值得貫注的是,如果來歲地方財政收入壓力增大、亦或出于支捏經濟大省挑大梁、完周密年發展成見的考量,不撤銷來歲4季度中央財政仍將下達5,000億元地方政府債務結存名額。
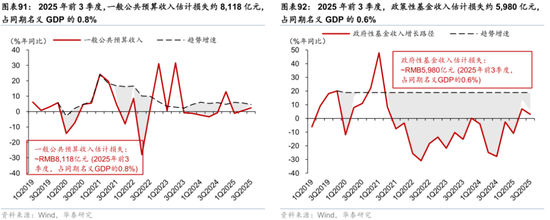
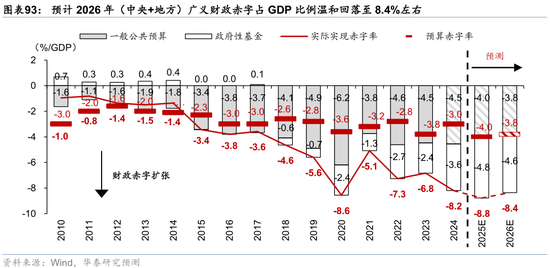
收入邊緣企在意復廣義財政融資范圍暖和蔓延,預計偏高基數下來歲廣義財政開銷增長將較本年預算的6.5%放緩至3.3%。咱們預計來歲廣義財政開銷同比增長可能放緩至3.8%,剔除5,000億元注資極端國債和用于化債、償還企業拖欠賬款的特殊專項債(1.2萬億元)后,修正后的廣義財政開銷2026年同比增長有望進一步上行至3.9%。然則,來歲財政主動大幅蔓延的空間可能仍然相對有限:2020年以來,一般各人預算收入和政府性基金收入增長均低于趨勢增速,僅2025年前3個季度一般各人預算/政府性基金收入“耗費”便占同期口頭GDP的0.8%/0.6%傍邊(圖表91-92)。財政缺口被迫加多、周期性赤字擴大部分擠壓了主動財政蔓延的空間。由此,咱們預計來歲(中央+地方)廣義財政赤字占GDP比例暖和回落至8.4%傍邊(圖表93)。值得貫注的是,如果財政收入彰著改善,也將彰著進步財政開銷蔓延的才智,加大融資對財政開銷增長的推動亦將愈加“顯性化”。
財政計謀積極有為的本色態度有望在來歲延續——預計2026年“準財政”發力仍將延續舊年4季度以來多元化、“潤物細無聲”的實踐作風,廣義財政愈加注重民生保險與風險防控,補充現款流成果和提振需求并重。舊年4季度以來,廣義財政連接啟用包括地方債置換、多輪耗盡補貼、銀行成本金補充、生養補貼、耗盡貸貼息以及新式計謀性金融器用等多個新渠說念,廣義財政計謀器用保捏“各種化”、合座范圍捏續上升,重復財政發力進一步向民生與耗盡類需求歪斜,對企業和住戶現款流的因循作用和對流動性的提振成果更為彰著。具體而言,
除了用于本色開銷的財政融資外,預計來歲用于地方隱債置換、償還企業拖欠賬款的地方債,以及國有大行行補充成本金的極端國債刊行范圍共計達到3.5萬億元(圖表89-90)。舊年11月8日,東說念主大常委會新增蟻合3年刊行6萬億地方專項債名額置換地方存量隱性債務、每年從頭增地方政府專項債券中安排8,000億元(捏續5年共計可置換隱性債務4萬億元);本年地方專項債用途擴容至償還企業拖欠賬款,范圍約4,000億元。重復用于向生意銀行注入成本金的3,000億元極端國債——本年中央財政刊行5,000億元極端國債,為中、建、交、儲四家國有大行注入成本金,預計對工商銀行、農業銀行的注資將在2026年內落地,范圍較本年的5,000億元有所回落。由此,來歲用于置換和銀行補充成本金的極端國債/地方債刊行共計達到3.5萬億元,連接靈驗補充地方政府和金融系統現款流,為金融風險“托底”。
保險民生及促耗盡聯結,廣義財政發力高超聯結“投資于物”和“投資于東說念主”。咱們預計2026年用于耗盡品補貼的極端國債刊行范圍捏平于本年的3,000億元,然則,議論對汽車、家電等耐用品以舊換新補貼的成果邊緣遞減,不撤銷來歲部分額度大概轉向補貼自己更具反彈能源的必需品耗盡、新耗盡和辦事耗盡等。另一方面,中央財政將連接提供育兒補貼和學前純熟補貼,養老補貼披發和各人衛生財政補貼圭臬的進步亦有望落地,有助于改善住戶現款流情景、提振可主宰收入。
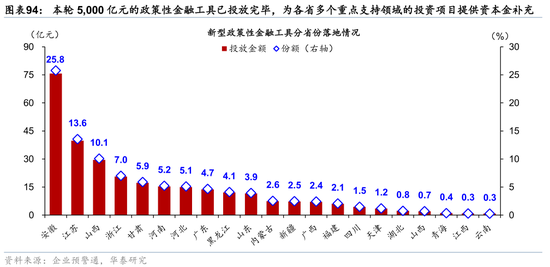
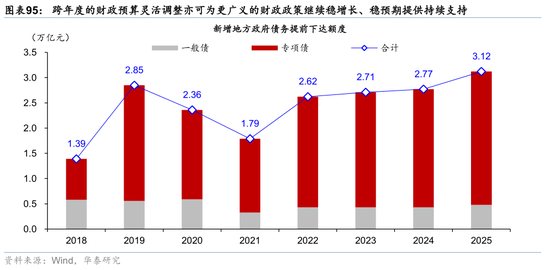
計謀性金融器用和跨年度財政預算的純真調解共同助力更廣義的“準財政”蔓延。一方面,發改委曉諭結果10月29日本輪5,000億元的計謀性金融器用已投放收場,將為科技創新、擴大耗盡、富厚外貿等多個重點支捏范圍的投資樣貌提供成本金補充,有助于提振4季度增長,并推動來歲1季度“開門紅”走勢,尤其是承托信貸周期和投資增長;此外,若外需波動加重,不撤銷肖似金融器用進一步擴容以拉動內需,潛在投資所在包括城市更新、辦事耗盡等范圍(圖表94)。另一方面,跨年度的財政預算純真調解亦可為更廣義的財政計謀連接穩增長、穩預期提供捏續支捏:國務院每年4季度可提前下達部分下一年度地方政府債務額度,從2022~2025年蟻合4年均以60%的最高比例下達來看,來歲年內亦不錯議論樣貌資金缺口、以及地方化債本色需要,提前下達2026年新增地方政府債務名額(圖表95)。
八、再談行業亮點
2026年,與好意思國相映射,中國也可能呈“雙速經濟”的花樣,且具體走勢也有相似之處(參見《好意思國的“雙速經濟”花樣偏激鈔票價錢含義》,2025/10/22)。
一方面,AI研究范圍的投資、包括基礎要道(硬件、電力等)有望加速。中國坐褥力進步帶來的企業和宏不雅競爭力受到全球更為等閑的認同,當作“十五五”權術的開局之年,在全球新一代科技轉換競爭配景下,AI產業鏈發展、以及能源安全有望獲得更多計謀支捏(參見《束上起下,全面“進階”的十五五》,2025/10/23)。跟著好意思國AI投資周期再度闡發,中國研究產業鏈緊隨自后、快速崛起——以至在一些范圍出現源頭全球的首要突破。此前在互聯網、高端制造業的訓戒均指向AI投資更大的后勁,尤其是推動民間投資增速回升。同期,AI需求亦將帶動所需的電力、能源等基礎要道投資保管高增。
另一方面,傳統經濟的增長、或在一些范圍對增長的連累也有望減輕,對內需增長形成邊緣朝上的孝敬率。總體而言,本年前三季度,貿易順差拉動口頭GDP增速約1.4個百分點,議論到咱們預計來歲出口仍保管高增長,出口增長仍卓絕GDP、貿易順差對口頭增長的孝敬仍將為正、但邊緣退坡,同期內需增長呈現邊緣建設,總體內需增長。
行業相對本年增長和盈利才智的進展存何亮點?——關懷AI研究產業鏈的快速蔓延和迭代,高端制造業及能源行業在全球競爭力的進一步上升、以及傳統行業閱歷永久整合后盈利才智彈性較大、訂價權更高的板塊,以及東說念主民幣增值可能帶動價錢重估的研究行業和板塊。
AI研究產業鏈或帶動額外部門在高新技藝部門的成本開支周期有望加速。而在AI產業鏈之外,全球齊更為清澈地意識到,中國制造業競爭力的遠不啻來自于成本上風,更來自于各方面坐褥力進步的速率遠遠源頭于全球,創新藥、高端機械、機器東說念主、新能源、等等多個產業鏈在全球與競爭者進一步拉開身位。
從行業上看,憑據華泰策略組的論說《港股有哪些“例外”之處》(2025/9/14),在剝離掉阛阓因子影響,僅議論匯率變動下,有色金屬、農林牧漁、機械、家電和銀行可能愈加受益于東說念主民幣增值。
此外,香港土產貨股不異有望受益于東說念主民幣增值。好意思聯儲降息對應香港貨幣計謀寬松,港元(掛鉤好意思元)對東說念主民幣貶值意味著貿易要求寬松,利好金融和經濟基本面改善。
風險指示
1)中好意思經貿摩擦升級幅度超預期:如果中好意思經貿摩擦升級幅度超預期,外需可能受到一定擾動,外需對經濟增長的孝敬將超預期回落。
2)地產周期下行慣性超預期:如果地產周期下行的慣性超預期,政府開銷和住戶耗盡回升幅度將弱于預期,內需對經濟增長的孝敬回升幅度將弱于預期。
新浪聲明:此音訊系轉載改過浪合營媒體,新浪網登載此文出于傳遞更多信息之目的,并不料味著贊同其不雅點或證實其描摹。著作內容僅供參考,不組成投資建議。投資者據此操作,風險自擔。 海量資訊、精確解讀,盡在新浪財經APP
背負剪輯:凌辰 開云kaiyun官方網站